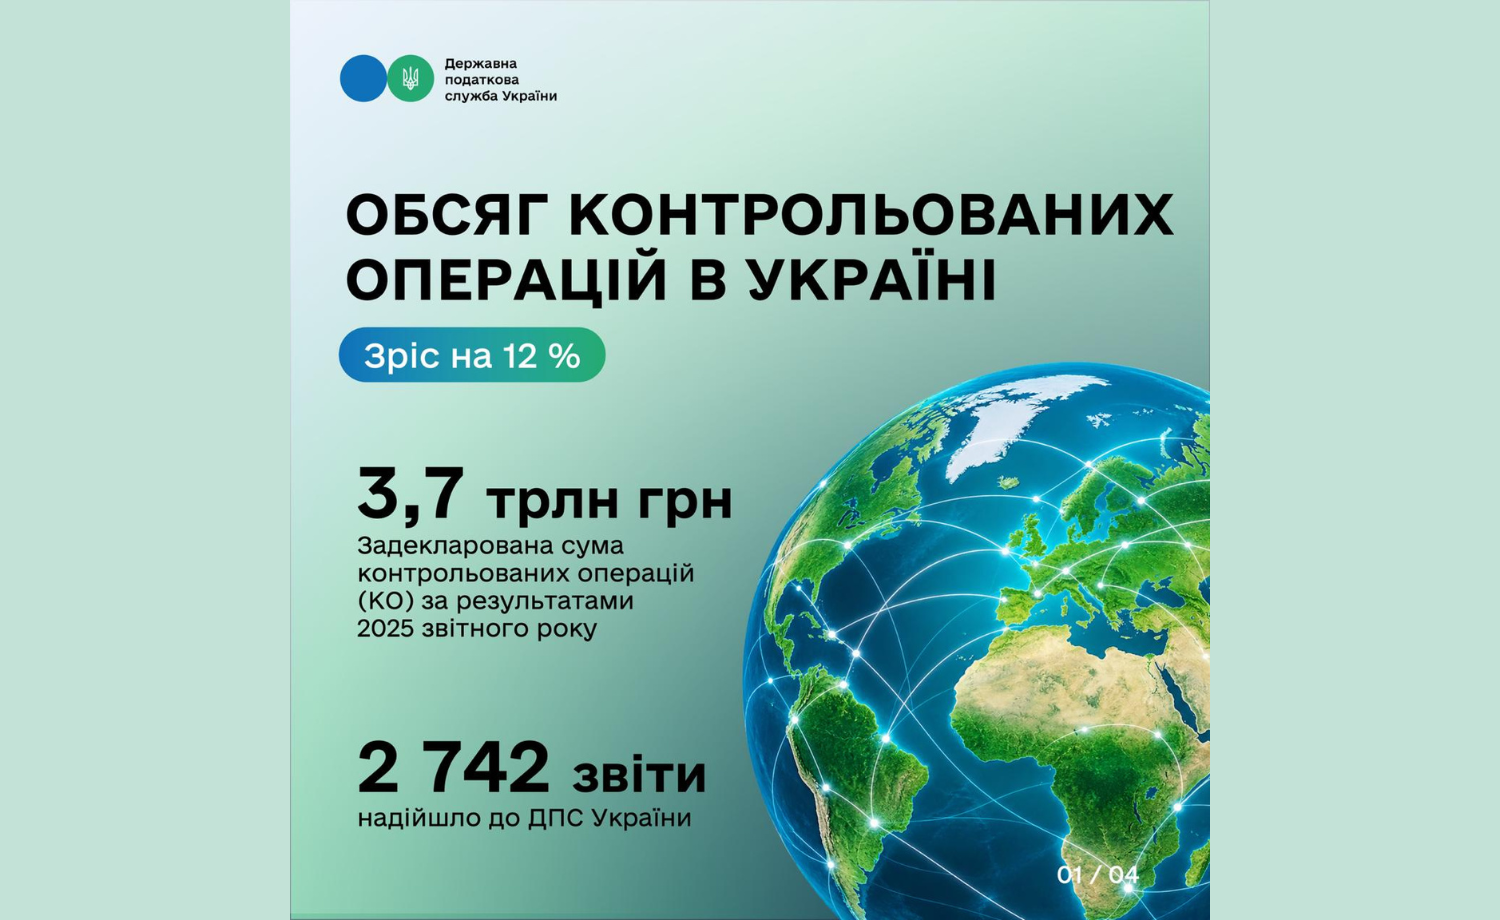
За результатами 2025 звітного року до Державної податкової служби України надійшло 2 742 звіти про контрольовані операції (КО). Це приблизно на 2 % менше минулорічного показника. Водночас задекларована платниками сума КО зросла на 12 % і сягнула 3,7 трлн гривень.
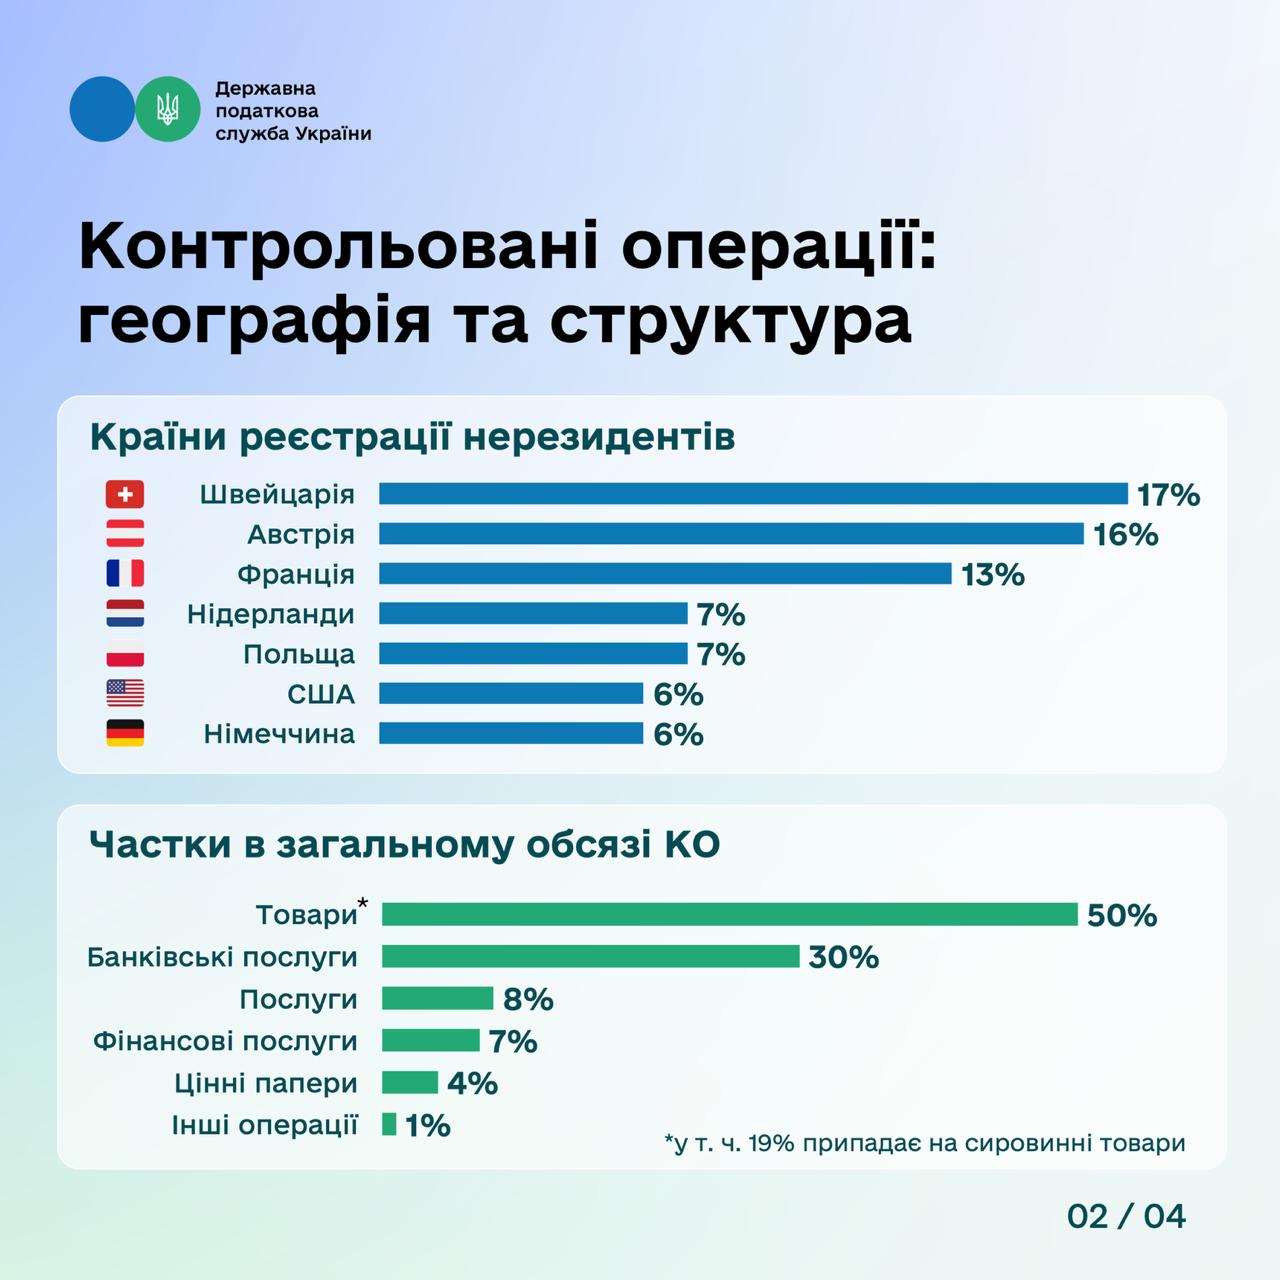
Найбільша частка контрольованих операцій здійснювалася з нерезидентами, зареєстрованими у Швейцарській Конфедерації (17 %), Республіці Австрія (16 %), Французькій Республіці (13 %), Королівстві Нідерландів, Республіці Польща (по 7 %), Сполучених Штатах Америки та Федеративній Республіці Німеччина (по 6 %).
У загальному обсязі КО переважають операції з товарами – 50 % (у т. ч. 19 % припадає на сировинні товари). Ще 30 % становлять банківські послуги. Частки інших категорій розподілилися так: послуги – 8 %, фінансові послуги – 7 %, операції з цінними паперами – 4 %, інші операції – 1 %.
Для встановлення відповідності умов КО принципу «витягнутої руки» платники найчастіше застосовували методи:
порівняльної неконтрольованої ціни (301, 306, 307) – 59 %,
чистого прибутку (304) – 37 %,
ціни перепродажу/витрати плюс/розподілення прибутку (302, 303, 305) – 4%.
Крім того, 1 692 платники податків подали повідомлення про участь у міжнародних групах компаній. Найбільша частка материнських компаній таких груп є податковими резидентами Республіки Кіпр – 19 %, Сполучених Штатів Америки – 12 %, Федеративної Республіки Німеччина – 10 %, Французької Республіки та Швейцарської Конфедерації – по 5%, Великої Британії та Республіки Австрія – по 4 %, України, Королівства Нідерландів, Республіки Польща – по 3 %. Сукупна частка інших країн світу – 32 %.
Також платники здійснили самостійне коригування ціни КО і сум податкових зобов’язань. За результатами 2025 року було подано Додаток ТЦ до податкової декларацій з податку на прибуток підприємств на суму 3,8 млрд грн. Це 54 % від загальної суми коригувань, проведених у 2026 році.
Звертаємо увагу на доцільність своєчасного перегляду платниками умов КО щодо їх відповідності принципу «витягнутої руки» та добровільну сплату податкових зобов’язань з податку на прибуток підприємств до початку перевірок з питань трансфертного ціноутворення.
Довідково
Законом України від 18.06.2024 № 3813-IX «Про внесення змін до Податкового кодексу України щодо особливостей податкового адміністрування під час воєнного стану для платників податків з високим рівнем добровільного дотримання податкового законодавства» підпункт 39.2.1 пункту 39.2 статті 39 Кодексу доповнено підпунктом 39.2.1.21, положення якого набрали чинності з 01.01.2025. Відповідно до вказаної норми, господарські операції платника податків з нерезидентом, організаційно-правова форма якого включена до переліку організаційно-правових форм нерезидентів (постанова Кабінету Міністрів України від 04.07.2017 № 480), за відсутності критеріїв, визначених підпунктами «а» - «в», «ґ» підпункту 39.2.1.1 Кодексу, визнаються неконтрольованими за умови, зокрема що нерезидент (або всі його учасники чи партнери) є резидентами держави (території), з якою Україною укладено міжнародний договір про уникнення подвійного оподаткування. Такий статус підтверджується шляхом подання до центрального органу виконавчої влади, що реалізує державну податкову політику, до 1 жовтня року, що настає за звітним, довідки відповідно до пункту 103.5 статті 103 Кодексу.
Законом України від 18.06.2024 № 3813-IX «Про внесення змін до Податкового кодексу України щодо особливостей податкового адміністрування під час воєнного стану для платників податків з високим рівнем добровільного дотримання податкового законодавства» з 01.01.2025 розширено критерії визнання осіб пов’язаними за рахунок так званої економічної пов’язаності.
Фотоматеріали по темі
 Єдиний державний